三井住友銀行のカードローン-SMBCのカードローン・ローン

スクリーンショット
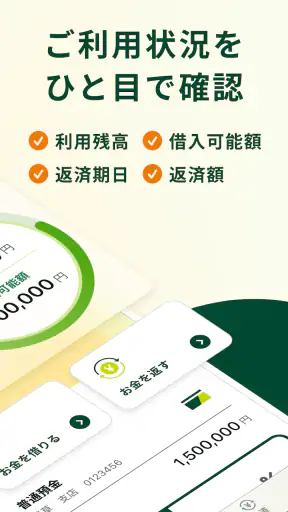
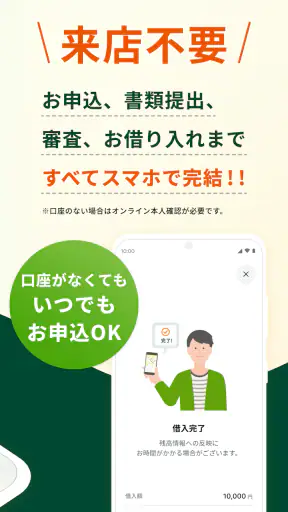
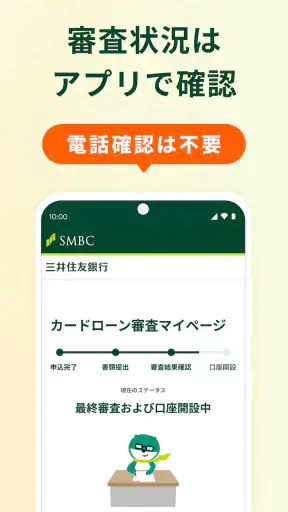
詳細
- 評価
- 4.1
- バージョン
- 1.0.4
- 開発者
- 株式会社三井住友銀行
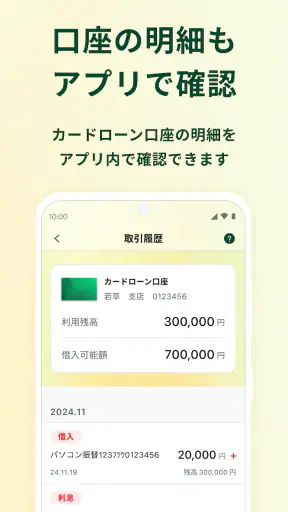
三井住友銀行のカードローンをスマートフォンから申し込むための専用アプリとして、私は「手続きを始める場所を一本化したい人」に向いていると感じました。金融カテゴリのアプリらしく、ゲーム感覚で使うものではなく、申込内容や本人確認を落ち着いて入力し、審査や契約に進むための窓口です。開発元は株式会社三井住友銀行で、料金は無料。対象年齢は3歳以上と案内されていますが、実際には当然ながら成人の借入判断と返済計画が前提になります。
アプリ名は三井住友銀行のカードローン-SMBCのカードローン・ローン。口座を持っていない人でも申込手続きを始められる点が大きな特徴です。銀行口座を先に作らなければならないタイプのサービスと比べると、カードローンを検討している段階で余計な手続きを増やしにくいのは助かります。一方で、これは借入そのものを気軽にするアプリではありません。私は、便利さよりも「入力を間違えず、条件を理解して申し込めるか」を重視して評価したいアプリだと思いました。
申込の途中で止まりやすい場所を先に知っておく
このアプリで最初につまずきやすいのは、アプリの操作方法というより、申込に必要な情報を手元にそろえていない状態で始めてしまうことです。氏名や住所の表記、勤務先に関する情報、連絡先などを確認しながら入力する場面では、記憶だけに頼ると入力の揺れや誤りが起きやすくなります。私は、開始前に本人確認に使う書類や自分の勤務先情報を確認できる状態にしておくと、途中離脱をかなり減らせると感じました。
もう一つの注意点は、申込ボタンを押した後にすぐ借入できると考えないことです。カードローンの申込アプリなので、入力、確認、審査、契約など複数の段階があります。審査の結果や必要な対応は、入力内容や個別の状況によって変わります。画面の切り替えが遅いときも、何度も送信ボタンを押すより、現在表示されている案内を読み直すほうが安全です。
特にスマートフォンで急いで申し込むと、住所の番地、勤務先の電話番号、年収や他社借入に関する項目などで確認不足が起きがちです。ここは速さより正確さを優先したいところです。入力を終えた後の確認画面は、単なる形式的なチェックではなく、審査に関わる情報を自分で見直す最後の機会として使うべきです。
私は、夜間や休日に思い立って申込を始められる点は便利だと思います。案内上は24時間365日申込可能なので、銀行窓口の営業時間に合わせる必要がありません。ただし、申込操作がいつでもできることと、確認や審査がいつでも同じ速度で進むことは別です。この違いを理解していないと、「送信したのにすぐ連絡がない」と不安になりやすいでしょう。
最初に確認したいスマートフォン側の準備
現在のバージョンは1.0.4で、最低OSは9です。対応環境に入っていても、古い端末や空き容量の少ない端末では、画面表示や切り替えが不安定になることがあります。申込を始める前にOSを確認し、不要なアプリを閉じ、通信状態のよい場所で操作するだけでも、金融手続きでは大切な予防になります。
Wi-Fiとモバイル通信を頻繁に切り替えながら進めるのも避けたい方法です。本人確認や入力内容の送信が関わる場面では、通信が一時的に途切れると、完了したのか未完了なのか判断しにくくなります。画面が固まったときは、まず通信状態とアプリの表示を確認し、連打や勢いでの再申込をしないことが重要です。
通知を見落としやすい人は、申込後に確認すべき連絡が届く可能性を意識しておくと安心です。通知が来ないからといって、すぐに申込失敗と決めつける必要はありません。アプリ内の表示や登録した連絡先を確認し、迷った場合は公式の案内に従って状況を確認するのが基本です。
口座がない人ほど先に理解しておきたいこと
三井住友銀行の口座がなくても申し込めるため、口座を持っていない人にとって入口は広く感じられます。これは、すでに同行のサービスを使っている人だけを対象にしたアプリではない、という意味で便利です。ただし、口座がないことによって、普段使っている銀行のアプリと同じ感覚で残高確認や入出金を管理できるわけではありません。
私はここを重要な線引きだと思います。日常の銀行管理をしたい人なら、普段使いの銀行アプリのほうが目的に合います。このアプリはカードローンの申込や関連する手続きに関心がある人向けです。借入の検討だけでなく、返済額や返済期間を自分の家計に当てはめて考える準備がない人には、先に家計の数字を整理することを勧めます。
入力前の確認と、止まったときの戻り方
私が実際に使うなら、最初に「何のために、いくら必要なのか」をメモします。これはアプリの機能というより、申込前の自分用チェックです。必要額が曖昧なまま進めると、借入可能額を大きくすることに意識が向きやすくなります。家賃や生活費の不足を埋める場合でも、翌月以降の返済を含めて無理がないかを先に計算しておくべきです。
次に、入力する住所や氏名の表記を本人確認書類と合わせます。漢字や建物名の省略は、普段の通販入力では問題にならなくても、金融手続きでは確認の手間につながることがあります。自動入力機能を使う場合も、候補が正しいかを一項目ずつ見直すのが安全です。自動入力は速くなりますが、正確さを保証してくれるものではありません。
本人確認の場面でうまく進まない場合、明るさ、反射、書類の傾き、カメラのピントを確認します。これは特定の不具合を断定する話ではなく、スマートフォンで本人確認を行う際に起こりやすい一般的なつまずきです。書類を机の上に置き、影が入りにくい場所で撮影し、画面の指示を読みながら一枚ずつ進めると、やり直しを減らせます。
撮影に失敗したときは、アプリをすぐ削除したり、最初から別の申込を始めたりしないほうがよいでしょう。まず現在の画面に戻る操作があるかを確認し、入力内容が保存されているかを見ます。保存状態が分からないまま再送信すると、同じ申込を重ねてしまう可能性があるためです。ここでは「戻る」「再試行」「中断」の意味を画面上で見分けることが大切です。
エラーが出たときに試す順番
画面が表示されない、送信が進まない、認証に失敗するといった場合、私は次の順番で落ち着いて確認します。まず通信が安定しているかを見ます。次にアプリを完全に閉じて再起動し、同じ画面を開き直します。それでも改善しないときは、端末の空き容量やOSの状態を確認します。いきなりアプリを削除すると、途中の状態や確認に必要な情報を失う可能性があるため、再インストールは最後の手段にしたいところです。
- エラー画面の文言をスクリーンショットで残す
- 表示された受付番号や申込状況を確認する
- 通信を変える前に、送信済みかどうかを確認する
- 同じ内容を何度も送信しない
この手順の利点は、問い合わせが必要になったときにも状況を説明しやすいことです。金融アプリでは、単に「動きません」と伝えるより、どの画面で、何をした後に、どんな表示が出たかを整理しておくほうが話が早くなります。個人情報を含む画面を第三者に送る場合は、案内された方法以外で共有しないよう注意してください。
申込後に不安になったときの確認方法
申込を送った後に画面を閉じてしまうと、完了していないように感じることがあります。しかし、画面を閉じた事実だけで失敗とは判断できません。再度アプリを開き、申込状況や案内の表示を確認します。受付が確認できるなら、同じ情報をもう一度入力するより、次の指示を待つほうが安全です。
メールや連絡先の入力を間違えたかもしれない場合も、焦って新規申込を繰り返すのではなく、公式の問い合わせ窓口やアプリ内の案内で修正方法を確認します。申込状況の確認に必要な情報は、自分だけが見られる場所に保管しておくと便利です。スクリーンショットを残す場合も、端末の共有アルバムやクラウドに無造作に置かないほうがよいでしょう。
審査に関する結果や追加確認を待つ時間は、人によっては長く感じます。ここで大切なのは、結果を急ぐあまり、別の金融サービスへ同時に大量申込をしないことです。自分の返済能力を超える借入につながるだけでなく、どの申込が進んでいるのか管理しにくくなります。アプリの使いやすさと、借入判断の慎重さは別々に考えるべきです。
アプリではなく、別の原因を疑う場面
すべての問題がアプリの不具合から起きるわけではありません。本人確認書類の状態、入力情報の不一致、端末のカメラや通信環境など、周辺の条件が原因になることもあります。たとえばカメラ映像が暗いなら、アプリを入れ直す前に照明や書類の置き方を変えるほうが合理的です。
スマートフォンの設定によって、カメラなどの必要な機能が正常に使えない場合もあります。設定を変更する際は、金融手続きに関係するアプリへ必要以上の権限を与えないよう、画面の内容を確認してください。よく分からない最適化アプリや非公式の補助ツールを追加するより、端末標準の設定と公式案内だけで切り分けるほうが安全です。
また、入力内容に自信がないときにエラーを技術的な問題だと思い込むのも危険です。住所の表記、電話番号、勤務先情報などを見直し、本人確認書類と一致しているかを確認します。情報の確認が必要な場合は、推測で埋めずに正確な内容を用意してから再開することを勧めます。
借入の目的が一時的な支払いなのか、毎月の生活費不足なのかでも、選ぶべき手段は変わります。一時的な支出で返済の見通しが明確ならカードローンを検討する余地がありますが、慢性的な赤字を補うためなら、アプリの操作性より家計の立て直しが先です。返済額が生活を圧迫しそうなら、申し込まない判断も十分に現実的です。
通常の銀行アプリや他の選択肢との違い
普段の銀行アプリは、残高や入出金の確認、振込など日常の口座管理を中心に設計されています。それに対して、このアプリはカードローンの申込に焦点があります。口座の残高を管理したい人が入れるアプリではなく、ローン手続きを検討している人が使うものです。目的が違うため、どちらが優れているかではなく、必要な手続きに合うかで選ぶべきです。
他社のローンアプリと比べる場合は、申込のしやすさだけで決めないでください。金利、返済方法、借入や返済に使える手段、契約後の管理方法などを、各サービスの公式条件で比較する必要があります。このアプリが無料で入手できることは入口として魅力ですが、アプリ価格が無料でも、借入には契約条件と利息が関わります。無料という言葉だけで負担がないと考えないことが大切です。
三井住友銀行の口座を持っていない人が申込の入口として使える点は、他の銀行サービスを使っている人にも分かりやすい利点です。一方で、すでに別の金融機関で返済管理をまとめている人は、管理先が増えることで支払日や残高の把握が難しくなるかもしれません。複数の借入を作らないこと、返済予定を一つの表にまとめることが、アプリ選びより重要になるケースもあります。
私が感じた使いどころと、慎重になるべき人
このアプリが特に合うのは、三井住友銀行の口座を持っていなくても、カードローンの申込をスマートフォンで進めたい人です。窓口へ行く時間を作りにくい人や、必要な情報を自分で確認しながら手続きをしたい人には便利です。申込を始める前に書類と勤務先情報を準備し、通信環境を整えられる人なら、手続きの流れを管理しやすいでしょう。
反対に、借入条件を読まずに早くお金を受け取りたい人には向きません。審査や確認を含む手続きなので、アプリがあるからといって結果を自由に早められるわけではありません。入力内容を確認する時間がない人、返済計画を立てていない人、毎月の不足を借入で埋め続けている人は、別の解決策を先に探すべきです。
私なら、急な医療費や予定外の支出が発生し、返済原資と時期を具体的に説明できる場合に限って検討します。たとえば給料日までの支払いが一時的に足りない場面でも、次の月からどのように返すか、他の固定費を含めて確認します。返済後の生活費が足りなくなるなら、借入額を下げるか、申込自体を見送ります。
アプリの評価は4.1で、評価件数は456件です。利用者が一定数いることは判断材料になりますが、評価だけで自分の申込が問題なく進むとは限りません。端末環境や入力内容によって体験が変わるため、レビューの数字は参考にしつつ、自分が準備できるかを基準にするのがよいと思います。
インストール数は10万以上で、金融アプリとして知られる入口の一つになっています。無料で始められ、口座がなくても申込可能という点は導入の壁を下げています。ただし、導入しやすさと借入の適切さは別問題です。私は、アプリを入れる前に返済額を家計へ組み込めるか確認することを、最も重要な準備だと考えます。
実際に使うなら、最後に確認したいこと
このアプリは、カードローンの申込をスマートフォンで進めたい人にとって、入口を分かりやすくまとめた無料アプリです。2024年11月11日に公開され、現在のバージョンは1.0.4。リニューアルによって使いやすさを意識したサービスですが、金融手続きである以上、操作の軽さだけを期待するものではありません。
私の結論は、申込前の準備と返済計画を自分で管理できる人には実用的、というものです。口座を持っていない人でも始められること、時間を選ばず申込操作ができることは明確な強みです。一方、入力ミスや本人確認の撮影、送信後の状況確認では、利用者側の落ち着いた対応が求められます。
使う前には、必要額、返済の見通し、本人確認書類、安定した通信環境を確認してください。途中で止まったら、再申込を急がず、画面の案内と申込状況を確認します。エラーが続く場合は、端末や通信などアプリ以外の原因も切り分けます。これらを守れるなら、三井住友銀行のカードローンを検討するための手続きを、自分のペースで始めやすいアプリだと思います。
なお、アプリを使うかどうかに関係なく、借入は将来の返済を伴います。便利な入口として評価しつつも、返済に無理があるなら使わない。その判断まで含めて、このアプリを上手に利用することが大切です。


